


Revolut — Bankieren & meer
4,714.09K Beoordelingen
App-specificaties
- Versie
- 10.150.2
- Bijgewerkt op
- Licentie
- Free
- Downloads
- 50.000.000+
- Ontwikkelaar
- Revolut Ltd
- Categorieën
- Financiën
- Platform
- Android, iOS
Screenshots
 Analyse door AppCompare
Een financiële app verdient pas mijn vertrouwen wanneer ik begrijp wat ik ermee kan regelen en waar ik zelf keuzes moet maken. Revolut voelt voor mij vooral aantrekkelijk als mobiele plek om dagelijkse bankzaken, budgetteren en sparen bij elkaar te brengen. Dat maakt het makkelijker om mijn geld onderweg te bekijken, maar het betekent ook dat ik bewust moet omgaan met gevoelige financiële informatie. Ik zou de app niet installeren alleen omdat hij veel functies belooft; ik zou eerst nagaan of de manier waarop ik mijn geld wil beheren bij deze aanpak past.
Een financiële hub, geen vanzelfsprekende vervanger van elke bank
Revolut is een gratis financiële app van Revolut Ltd. De app verscheen op 1 juni 2015 en heeft inmiddels een grote gebruikersbasis: meer dan 50 miljoen installaties en gemiddeld een 4,7 uit ongeveer 4,1 miljoen beoordelingen. Zulke cijfers vertellen iets over het bereik, maar niet of de rekening voor mijn persoonlijke situatie de beste keuze is. Ik zie ze vooral als reden om goed te kijken naar de dagelijkse ervaring en naar de keuzes die ik zelf houd.
De huidige Android-versie is 10.150.2 en de app vereist Android 9 of nieuwer. De leeftijdsclassificatie is PEGI 3. Dat maakt de app toegankelijk voor een breed publiek, maar bankieren blijft natuurlijk iets waarbij de volwassen rekeninghouder zorgvuldig moet beslissen wat hij deelt en welke handelingen hij uitvoert.
Wat me aan het concept aanspreekt, is de combinatie van geldzaken op één plek. In plaats van een bankapp voor betalingen, een spreadsheet voor overzicht en een aparte routine voor sparen, kan ik Revolut gebruiken als dagelijks startpunt. Die centralisatie is handig zolang ik de app zie als hulpmiddel en niet als reden om mijn uitgaven nooit meer te controleren.
Vertrouwen begint bij mijn eigen controle
Bij een financiële app let ik niet alleen op hoe snel ik een saldo kan bekijken. Ik wil ook weten of ik mijn rekening rustig kan instellen, of ik begrijp wat er gebeurt wanneer ik een betaling uitvoer en of ik mijn gewoontes kan aanpassen wanneer mijn situatie verandert. Dat zijn praktische vragen die tijdens normaal gebruik belangrijker kunnen zijn dan een lange lijst functies.
Mijn advies is om bij het instellen niet door schermen heen te tikken alsof het om een gewone winkelapp gaat. Neem de tijd om de rekeninggegevens, meldingen en eventuele keuzes rond gegevensgebruik te bekijken. Als een instelling niet duidelijk is, stel de beslissing uit tot je weet wat je ermee bevestigt. Een financiële app is het soort gereedschap waarbij een paar minuten aandacht vooraf later verwarring kunnen voorkomen.
Ik zou ook een onderscheid maken tussen zichtbaarheid en zekerheid. Een overzichtelijk saldo helpt me mijn geld te volgen, maar het neemt mijn verantwoordelijkheid voor betaalbeslissingen niet weg. Controleer bedragen en ontvangers voordat je een transactie bevestigt, vooral wanneer je haast hebt of een betaling onverwacht binnenkomt.
Lezenswaardig voordat je kiest

Budgetteren werkt het best met een vaste routine
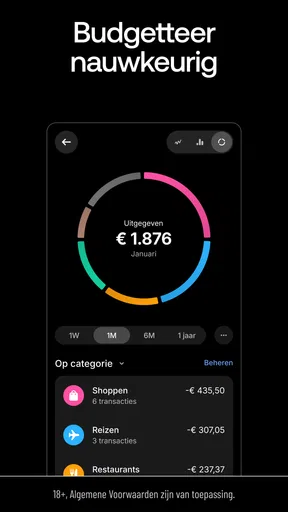
Een budgetfunctie is voor mij pas nuttig wanneer ik er een gewoonte aan koppel. Ik zou bijvoorbeeld aan het begin van de week mijn vaste lasten en geplande aankopen bekijken, en aan het eind van de week nagaan waar mijn dagelijkse uitgaven naartoe gingen. Zo gebruik ik het overzicht om mijn gedrag bij te sturen in plaats van alleen achteraf naar cijfers te kijken.
Een concreet voorbeeld: stel dat ik mijn boodschappen, vervoer en een etentje in dezelfde week betaal. Door die uitgaven op vaste momenten te bekijken, merk ik eerder dat een spontane aankoop mijn ruimte voor de rest van de week verkleint. Dat is geen magische besparing; het voordeel zit in het moment waarop ik de informatie zie en de kans krijg mijn volgende keuze aan te passen.
Een nuttige aanpak is om eerst één of twee categorieën te volgen die voor jou echt verschil maken. Als je meteen elk bedrag tot in detail probeert te ordenen, kan budgetteren voelen als extra administratie. Ik zou de indeling dus eenvoudig houden en na een paar weken beoordelen of de gekozen categorieën helpen bij beslissingen die je daadwerkelijk neemt.
Er is ook een beperking aan elk digitaal overzicht: het helpt alleen als ik transacties goed begrijp en regelmatig kijk. Wie liever een papieren kasboek gebruikt of zijn uitgaven uitsluitend via een traditionele bankrekening beheert, heeft mogelijk weinig aan nog een financiële omgeving. Revolut is vooral interessant voor iemand die het prettig vindt om geldzaken actief op de telefoon te volgen.
Sparen zonder het uit het oog te verliezen
Voor sparen vind ik het belangrijk dat een doel concreet is. In plaats van te denken “ik moet meer opzijzetten”, kan ik een bedrag koppelen aan iets herkenbaars, zoals een toekomstige aankoop of een buffer. Een app kan die routine overzichtelijker maken, maar de eigenlijke winst ontstaat doordat ik regelmatig geld apart zet en mijn voortgang controleer.
Mijn praktische tip is om sparen niet te verwarren met vrij besteedbaar saldo. Wanneer ik geld voor een doel apart houd, behandel ik het in mijn hoofd als gereserveerd, ook als ik het op mijn scherm nog steeds zie. Zo voorkom ik dat een mooi overzicht me een ruimer gevoel geeft dan mijn budget werkelijk toelaat.
Ik zou bovendien niet al mijn financiële overzicht afhankelijk maken van één app voordat ik weet hoe die in mijn dagelijkse routine past. Wie meerdere rekeningen of verplichtingen heeft, kan eerst een eenvoudige persoonlijke controlelijst bijhouden en daarna bekijken of Revolut genoeg overzicht biedt om die lijst te vereenvoudigen. Dat is een voorzichtige manier om te testen of de app echt werk uit handen neemt.
Gevoelige momenten vragen om extra aandacht
De momenten waarop ik het meest zorgvuldig wil zijn, zijn aanmelden, rekeninginstellingen aanpassen, een betaling versturen en financiële informatie bekijken op een plek waar anderen mee kunnen kijken. Dat zijn geen bijzondere functies; het zijn situaties waarin de inhoud van een scherm of een haastige tik gevolgen kan hebben. Ik zou de app daarom niet openen op een gedeeld apparaat en mijn telefoon niet onbeheerd laten terwijl mijn rekening zichtbaar is.
Let ook op meldingen op het vergrendelscherm. Als een melding bedragen of transactiegegevens toont, kan die informatie zichtbaar zijn voor iemand in de buurt. Bekijk de instellingen van je telefoon en kies zelf hoeveel detail je daar wilt laten verschijnen. Dat is een kleine, concrete keuze die je privacy kan verbeteren zonder dat je je rekening minder makkelijk kunt controleren.
Bij twijfel over een melding of een verzoek om gegevens zou ik niet via een bericht haastig handelen. Open de app zelf en controleer de situatie daar. Die gewoonte is nuttig bij financiële diensten in het algemeen en past goed bij een app die je gebruikt om geld te beheren. Vertrouwen betekent voor mij niet dat ik elke melding automatisch volg, maar dat ik weet hoe ik zelfstandig kan controleren wat er aan de hand is.
Keuzes en gewoontes blijven van mij
De waarde van Revolut hangt sterk af van hoe actief ik mijn eigen instellingen en uitgaven bijhoud. Ik kan de app gebruiken als dagelijks overzicht, maar ik moet nog steeds bepalen welke informatie ik wil ontvangen, wanneer ik mijn budget controleer en welke transacties ik echt wil uitvoeren. De belangrijkste controle is een bewuste gebruiker die instellingen en betalingen niet op de automatische piloot bevestigt.
Ook bij sparen helpt een terugkerend moment meer dan een eenmalige grote opruimactie. Ik zou bijvoorbeeld een vast moment kiezen om doelen en uitgaven te bekijken. Als een doel niet meer relevant is, pas ik mijn plan aan in plaats van geld te blijven reserveren uit gewoonte. Zo blijft de app verbonden met mijn huidige prioriteiten in plaats van met een plan dat ik maanden geleden bedacht.
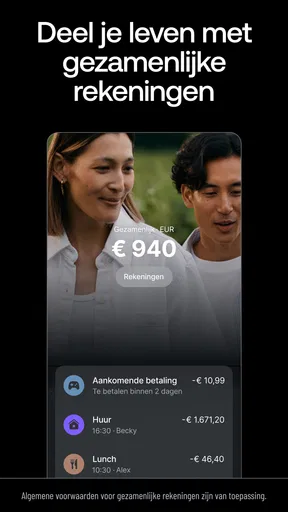
Wie zijn financiën met iemand anders bespreekt, moet bovendien niet aannemen dat een app-overzicht automatisch een gezamenlijk plan vormt. Bespreek welke uitgaven ieder verwacht en welke bedragen voor doelen bedoeld zijn. Een helder scherm kan een gesprek ondersteunen, maar vervangt geen afspraak over hoe je samen met geld omgaat.
Waar Revolut zich onderscheidt en waar een alternatief beter past
Vergeleken met een traditionele bankapp ligt de aantrekkingskracht hier in het combineren van bankieren, budgetteren en sparen in een mobiele omgeving. Wie vooral een eenvoudige manier zoekt om alledaagse geldzaken te bekijken en daarnaast zijn uitgaven bewuster wil volgen, kan die samenhang prettig vinden. De keerzijde is dat een brede financiële app meer aandacht vraagt voor instellingen en persoonlijke routines dan iemand misschien wil besteden.
Een spreadsheet of budgetboekje kan geschikter zijn voor mensen die hun financiële gegevens liever zelf ordenen en geen extra app als centraal overzicht willen. Een traditionele bankapp kan beter passen als je al tevreden bent met de bestaande rekening en alleen basisbankzaken wilt afhandelen. Ik zou Revolut dus niet kiezen omdat één app altijd beter is, maar omdat de combinatie aansluit bij mijn manier van werken.
De grote groep gebruikers en de sterke gemiddelde beoordeling kunnen geruststellend voelen, maar ze zijn geen persoonlijke garantie. Mijn eigen afweging zou draaien om de duidelijkheid van de rekeninginstellingen, het gemak waarmee ik transacties begrijp en de mate waarin ik de app regelmatig wil openen. Wie nauwelijks budgetteert en liever alles via één vertrouwde bank regelt, hoeft niet over te stappen alleen omdat een digitale financiële app populair is.
Voor wie ik de app zou aanraden
Ik zou Revolut aanraden aan iemand die graag geldzaken op zijn telefoon controleert, een duidelijker beeld van dagelijkse uitgaven wil opbouwen en sparen als terugkerende gewoonte wil aanpakken. De app kan vooral handig zijn voor wie nu losse hulpmiddelen gebruikt en liever één mobiele plek heeft om bankieren, budgetteren en spaardoelen te bekijken.
Ik zou hem minder snel aanraden aan iemand die geen nieuwe financiële app wil beheren, liever uitsluitend bij een bestaande bank blijft of niet van plan is instellingen en uitgaven regelmatig te controleren. Ook voor mensen die hun gegevens en geldzaken zo min mogelijk op een smartphone willen zetten, kan een meer traditionele werkwijze prettiger zijn.
Een praktisch voordeel van één mobiele plek merk ik vooral op drukke dagen. Stel dat ik onderweg boodschappen doe en later nog een rekening moet betalen: ik kan bewust een kort controlemoment inbouwen voordat ik de tweede uitgave doe. Ik kijk dan niet alleen naar wat er beschikbaar lijkt, maar ook naar wat ik deze week nog nodig heb. Zo helpt de app om een keuze te vertragen; dat is nuttiger dan blind vertrouwen op een saldo.
Wie overstapt vanuit een gewone bankapp vraagt zich vaak af of het dagelijkse beheer echt eenvoudiger wordt. Mijn antwoord is: alleen als je budgettering en spaardoelen ook daadwerkelijk gebruikt. Als je uitsluitend betalingen wilt bekijken, levert de extra financiële laag mogelijk weinig op en kan de bekende app van je bank overzichtelijker blijven. Omgekeerd kan iemand die nu losse notities of een spreadsheet gebruikt baat hebben bij het samenbrengen van die routine, zolang die bereid is de indeling zelf regelmatig te controleren.
Een goede eerste proef is daarom niet om meteen al je geldgewoonten om te gooien. Gebruik de app eerst voor een afgebakend doel, zoals het volgen van dagelijkse uitgaven, en kijk na enkele weken of je beslissingen er concreter door worden. Houd ondertussen je bestaande administratie beschikbaar. Als je merkt dat je dubbel werk doet of categorieën steeds moet corrigeren, is dat een teken dat de gekozen werkwijze niet bij je past, niet dat je harder moet proberen.
Mijn eindoordeel is positief, maar bewust nuchter. Revolut biedt een bruikbare mobiele basis voor dagelijkse financiële routines en kan helpen om budget en spaardoelen zichtbaarder te maken. De echte meerwaarde zit voor mij niet in het hebben van nóg een app, maar in de manier waarop ik die gebruik: rustig instellen, meldingen bewust kiezen, transacties controleren en op vaste momenten mijn plan nalopen. Als je die verantwoordelijkheid prettig vindt, is dit een sterke kandidaat; als je vooral rust zoekt in een minimale bankapp, past een eenvoudiger alternatief waarschijnlijk beter.
Voordelen
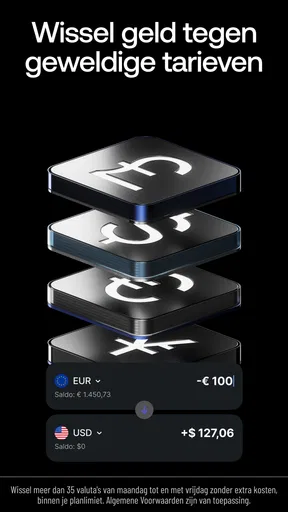
- Open meerdere valuta aan en wissel ze eenvoudig binnen de app.
- Blokkeer of deblokkeer je betaalkaart direct bij verlies.
- Stel budgetten en meldingen in om je uitgaven beter te volgen.
- Virtuele kaarten bieden extra controle bij online aankopen.
- De app bundelt betalingen
- overschrijvingen en kaartbeheer op één plek.
Nadelen
- Voor sommige functies en voordelen is een betaald abonnement nodig.
- Wisselkosten of limieten kunnen afhankelijk zijn van je abonnement en tijdstip.
- Klantenservice is vooral via de app bereikbaar; direct contact kan beperkt zijn.
- Niet alle bankdiensten en functies zijn in elk land beschikbaar.
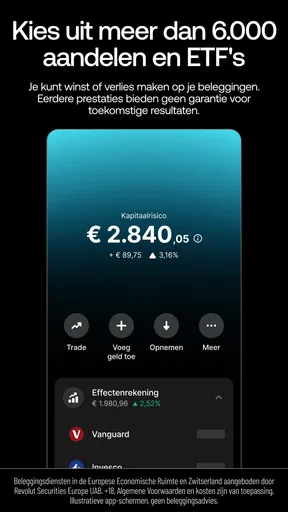
- Beleggen en crypto brengen risico’s mee en zijn niet voor iedere gebruiker geschikt.
Veelgestelde vragen over Revolut — Bankieren & meer
Wat is Revolut — Bankieren & meer en waarvoor kan ik de app gebruiken?
Revolut is een financiële app waarmee je onder meer een betaalrekening kunt beheren, betalingen kunt doen en je uitgaven kunt bekijken. Afhankelijk van je land en abonnement kunnen ook functies voor sparen, budgetteren, beleggen, verzekeringen of reizen beschikbaar zijn. Het aanbod en de voorwaarden verschillen per gebruiker, dus controleer in de app welke diensten voor jou gelden voordat je een rekening opent of een functie gebruikt.
Is Revolut een bank en valt mijn geld onder een depositogarantiestelsel?
Revolut biedt bankdiensten via een bankvergunning, maar de precieze aanbieder en bescherming kunnen afhangen van je woonland en het type rekening of product. Geld op een bankrekening kan onder voorwaarden beschermd zijn door een toepasselijk depositogarantiestelsel; beleggingsproducten en andere financiële diensten vallen doorgaans niet onder dezelfde bescherming. Bekijk vóór gebruik de juridische informatie in de app om te controleren welke entiteit je rekening beheert en welke bescherming van toepassing is.
Welke kosten kunnen aan het gebruik van Revolut verbonden zijn?
De app kan gratis te downloaden zijn, maar dat betekent niet dat elke dienst kosteloos is. Er kunnen kosten gelden voor betaalde abonnementen, geldopnames, bepaalde internationale overschrijvingen, valutawissels buiten toegestane limieten of extra kaartdiensten. De exacte tarieven hangen af van je abonnement, locatie, valuta en transactie. Controleer daarom het actuele kostenoverzicht in de app voordat je geld wisselt, opneemt of een betaling uitvoert.
Hoe veilig is Revolut en wat gebeurt er als mijn telefoon of kaart kwijtraakt?
Revolut biedt beveiligingsmogelijkheden zoals inloggen met biometrie of een toegangscode, meldingen over transacties en bediening van je kaart in de app. Als je kaart kwijt is, kun je deze doorgaans direct tijdelijk blokkeren of als verloren melden; bij een verloren telefoon kun je ook contact opnemen via de beschikbare ondersteuningskanalen. Gebruik een unieke toegangscode, deel verificatiecodes nooit en meld verdachte transacties zo snel mogelijk.
Kan ik Revolut gebruiken zonder abonnement, en op welke telefoons werkt de app?
Revolut biedt doorgaans een basisabonnement zonder maandelijkse abonnementskosten, naast betaalde plannen met aanvullende voordelen. Beschikbaarheid, functies en eventuele voorwaarden verschillen per land en kunnen veranderen. De app is bedoeld voor compatibele Android- en iOS-apparaten; controleer in Google Play of de App Store de vereiste besturingssysteemversie en de actuele beschikbaarheid in jouw regio. Voor registratie kan identiteitsverificatie nodig zijn.


